Domain bickbeere.de kaufen?
Wir ziehen mit dem Projekt
bickbeere.de um.
Sind Sie am Kauf der Domain
bickbeere.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bickbeere.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Aloe Vera 99,6%+Vitamine Saft 2x 2x750 mlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Aloe Vera Frischpflanzensaft 99,6 % 750 ml Unbenanntes Dokument Nahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Bei hochwertigen Aloe Vera Frischpflanzensaft verwenden wir kein Konzentrat, welches mit Wasser rückverdünnt wird. Wir verwenden nur den reinen Pflanzensaft aus dem Gel des Blattinneren der Aloe Vera 'Barbadensis Miller'. Die Aloe Vera 'Barbadensis Miller' für die Frischpflanzensaft wird im sonnenverwöhnten Mittelamerika kontrolliert angebaut, von Hand geerntet und geschält und anschließend noch erntefrisch weiterverarbeitet. Dabei wird auf milde Verfahren zum Erhalt der wertvollen Inhaltsstoffe von höchster Qualität größten Wert gelegt. Zutaten: 99,6% Aloe Vera Saft (Barbadensis Miller) aus kontrolliertem Anbau mit Vitaminen (siehe Tabelle). Säuerungsmittel: Zitronensäure, Konservierungsstoff: Kaliumsorbat, Natriumbenzoat. Hergestellt mit zertifizierten Rohstoffen unter ständiger Laborkontrolle. Nährwerte: Nährstoffe 60 ml % der RM* Vitamin B6 2,4 mg 170 Vitamin B12 5,0 μg 200 Biotin 160 μg 320 Pantothenol 7,2 mg 120 Vitamin C 240 mg 300 Naturprodukte unterliegen natürlichen Schwankungen. *RM = Referenzmenge gemäß VO (EU) Nr. 1169/2011 Verzehrempfehlung: Genießen Sie den Aloe Vera Frischpflanzensaft am besten pur. Üblich sind 3 mal pro Tag ca. 20 ml Frischpflanzensaft. Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nach dem Öffnen im Kühlschrank lagern und innerhalb von 4 Wochen aufbrauchen. Nettofüllmenge: 750 ml - Glasflasche Hersteller: Langer vital GmbH Am Ortsrand 7 26188 Edewecht Deutschland28,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
CRANBERRY SAFT 100% Frucht 500 mlCranberrysaft 100% Fruchtsaft Avitale Cranberry-Saft wird aus Cranberries von bester Qualität, die in den wasserreichen Weiten Nordamerikas gereift sind, hergestellt. Avitale Cranberry-Saft hat einen fruchtig-herben Geschmack mit ausschließlich fruchteigener Süße. Eine leckere Basis für Mixgetränke und zum Verfeinern von Fruchtkompott und Süßspeisen. Verzehrempfehlung: Täglich ca. 50 ml einnehmen. Mit Sicherheit mehr Qualität Produktionssicherheit und Rohstoffqualität haben bei uns höchste Priorität. Regelmäßig s Um diesen hohen, gleich bleibenden Standard zu erhalten, arbeiten wir auch mit einem in Deutschland zertifizierten Arzneimittelhersteller zusammen.7,75 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
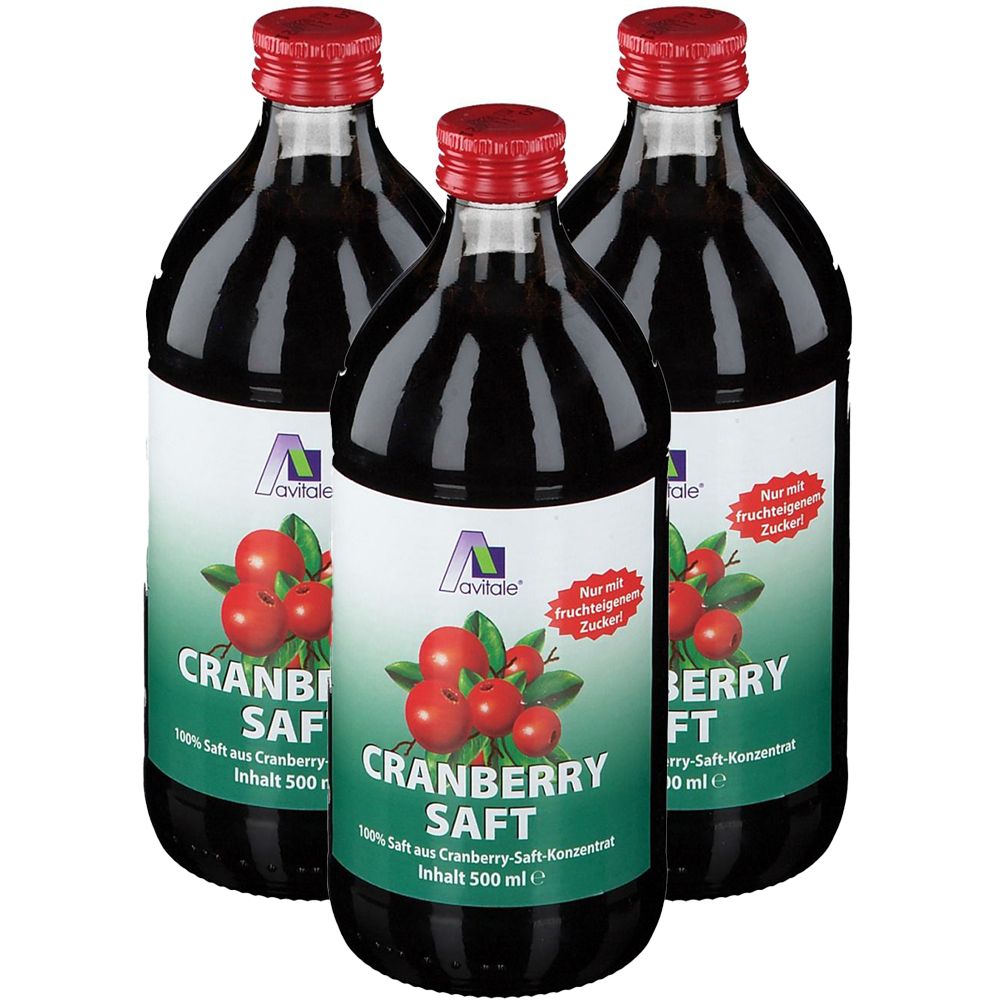
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate 7,9 g davon Zucker 3,5 g Fett < 0,1 g davon ges. Fettsäuren < 0,1 g Ballaststoffe < 0,1 g Natrium < 0,02 g BE 0,66 Die obige Nährwertanalyse beruht auf Durchschnittswerten und unterliegt natürlichen Schwankungen. Verzehrempfehlung: ca. 50 ml pro Tag Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 3 x 500 mlHersteller: Avitale GmbH Butenring 7 DE-25479 Ellerau19,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Aloe Vera 99,6%+Vitamine Saft 2x 2x750 mlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Aloe Vera Frischpflanzensaft 99,6 % 750 ml Unbenanntes Dokument Nahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Bei hochwertigen Aloe Vera Frischpflanzensaft verwenden wir kein Konzentrat, welches mit Wasser rückverdünnt wird. Wir verwenden nur den reinen Pflanzensaft aus dem Gel des Blattinneren der Aloe Vera 'Barbadensis Miller'. Die Aloe Vera 'Barbadensis Miller' für die Frischpflanzensaft wird im sonnenverwöhnten Mittelamerika kontrolliert angebaut, von Hand geerntet und geschält und anschließend noch erntefrisch weiterverarbeitet. Dabei wird auf milde Verfahren zum Erhalt der wertvollen Inhaltsstoffe von höchster Qualität größten Wert gelegt. Zutaten: 99,6% Aloe Vera Saft (Barbadensis Miller) aus kontrolliertem Anbau mit Vitaminen (siehe Tabelle). Säuerungsmittel: Zitronensäure, Konservierungsstoff: Kaliumsorbat, Natriumbenzoat. Hergestellt mit zertifizierten Rohstoffen unter ständiger Laborkontrolle. Nährwerte: Nährstoffe 60 ml % der RM* Vitamin B6 2,4 mg 170 Vitamin B12 5,0 μg 200 Biotin 160 μg 320 Pantothenol 7,2 mg 120 Vitamin C 240 mg 300 Naturprodukte unterliegen natürlichen Schwankungen. *RM = Referenzmenge gemäß VO (EU) Nr. 1169/2011 Verzehrempfehlung: Genießen Sie den Aloe Vera Frischpflanzensaft am besten pur. Üblich sind 3 mal pro Tag ca. 20 ml Frischpflanzensaft. Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nach dem Öffnen im Kühlschrank lagern und innerhalb von 4 Wochen aufbrauchen. Nettofüllmenge: 750 ml - Glasflasche Hersteller: Langer vital GmbH Am Ortsrand 7 26188 Edewecht Deutschland28,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesundheit heuteGesundheit heute , Krankheit - Diagnose - Therapie: das Handbuch , Schalter & Relais > Autoelektrik , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20140409, Produktform: Leinen, Beilage: gebunden (FH), Redaktion: Schäffler, Arne, Auflage: 14003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 1392, Abbildungen: 2000 Abbildungen, Keyword: NATURHEILKUNDE; MAGEN-DARM-TRAKT; BEHANDLUNG; GEBURT; INNERE MEDIZIN; VORSORGE; MEDIZIN-LEXIKON; VORBEUGUNG; SYMPTOM; EXIKON; FRAUENHEILKUNDE; SCHWANGERSCHAFT; PALLIATIVMEDIZIN; UROGENITALTRAKT; REISEMEDIZIN; MA GEN-DARM-TRAKT; SELBSTHILFE; RHEUMATOLOGISCHE ERKRANKUNGEN; KRANKHEITSFIBEL; SCHULMEDIZIN; SCHWANGERSCH AFT; ALLGEMEINMEDIZIN; JUGENDLICHE; KINDER; IMPFUNGEN; GESUNDHEITSRATGEBER; AUGENERKRANKUNGEN; SYMPTOME; PRÄVENTIVMEDIZIN; MEDIZIN; HERZ-KREISLAUF-ERKRANKUNGEN; ERKRANKUNGEN; ERNÄHRUNGSMEDIZIN; KOMPLEMENTÄRMEDIZIN; ATEMWEGSERKRANKUNGEN; PÄDIATRIE; GESUNDHEITSWÖRTERBUCH, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (Medizin)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 287, Breite: 225, Höhe: 63, Gewicht: 3376, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5052915, Vorgänger EAN: 9783830436461 9783426643266, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116509839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.